La piattaforma editoriale e professionale su protezione del patrimonio, pianificazione fiscale e organizzazione strategica.
Un progetto in continua crescita con libri, approfondimenti e consulenza per imprenditori, professionisti e famiglie che desiderano tutelare e valorizzare il proprio patrimoni.
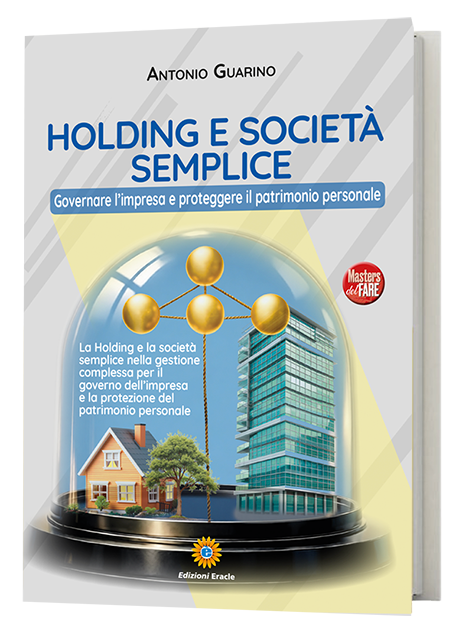
Holding e Società Semplice
Strumenti efficaci per proteggere il patrimonio e progettare il futuro.
Una guida completa per comprendere holding, società semplice e protezione patrimoniale con un approccio pratico, aggiornato e orientato alle decisioni.
Il patrimonio non si protegge quando ci sono problemi, ma con metodo, competenze e visione di lungo periodo.
I temi al centro del progetto
APPROFONDIMENTI e contenuti per decisioni consapevoli
La S.r.l. protegge davvero l’imprenditore?
Utile e liquidità: perché un’impresa può guadagnare e andare in crisi
Fideiussioni personali: il rischio nascosto che collega impresa e patrimonio dell’imprenditore
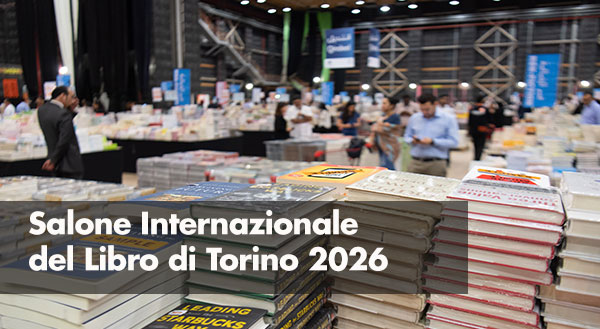
"Holding e Società Semplice" di Antonio Guarino al Salone Internazionale del Libro di Torino 2026
Dalla lettura alla valutazione del caso concreto.
Ogni situazione patrimoniale ha le sue caratteristiche. Un confronto professionale consente di individuare rischi, opportunità e soluzioni coerenti con i propri obiettivi.
Richiedi una consulenza onlineLa richiesta non è impegnativa. I dati saranno trattati nel rispetto della privacy.
INVITA ANTONIO GUARINO A UNA PRESENTAZIONE, UN WEBINAR O UN CONVEGNO
L'autore partecipa a eventi, incontri e momenti formativi su temi societari, fiscali e patrimoniali
Domande Frequenti
Quando un imprenditore dovrebbe fermarsi a controllare la propria struttura societaria e patrimoniale?
Un imprenditore dovrebbe farlo quando l’impresa cresce, quando aumentano debiti, investimenti, immobili, soci, garanzie, rapporti bancari o complessità familiare. Il momento giusto non è solo quello della crisi. Anzi, spesso è troppo tardi quando il problema è già visibile. Un controllo preventivo serve a capire se la struttura attuale è ancora coerente con ciò che l’imprenditore è diventato: dimensione dell’azienda, patrimonio personale, esposizioni, ruolo dei familiari, partecipazioni, immobili, debiti, obiettivi futuri. Molte imprese crescono per stratificazione: una società aperta anni prima, un immobile acquistato quando serviva, una garanzia firmata per ottenere credito, un familiare entrato in azienda, una quota trasferita, un finanziamento acceso, una nuova attività avviata. Ogni scelta può essere stata corretta nel momento in cui è stata presa. Il problema è capire se tutte insieme formano ancora una struttura ordinata. La domanda da porsi non è: “ho commesso errori?” La domanda più utile è: “la mia struttura attuale è ancora adatta ai rischi, ai beni e agli obiettivi che ho oggi?” Il documento CNDCEC/FNC sul wealth planning richiama proprio l’esigenza di valutare opzioni di pianificazione e protezione del patrimonio dell’imprenditore e della sua famiglia, anche in relazione alla diversificazione dei rischi e al passaggio generazionale.
Qual è la differenza tra possedere un patrimonio e governarlo?
Possedere un patrimonio significa avere beni, quote, immobili, liquidità, partecipazioni o aziende. Governarlo significa sapere dove sono collocati, a quali rischi sono esposti, chi li utilizza, chi li controlla, quali debiti li possono coinvolgere, quali regole valgono tra soci o familiari e che cosa accadrà nel tempo. Molti imprenditori possiedono beni importanti, ma non sempre hanno una struttura chiara. Un immobile può essere intestato alla società operativa. Una partecipazione può essere detenuta direttamente da più familiari. Una società può avere debiti bancari garantiti personalmente. Un bene familiare può essere usato dall’impresa senza un titolo chiaro. Un patrimonio può esistere, ma non essere davvero governato. La differenza è tutta qui. Il patrimonio non è solo ciò che si possiede. È ciò che si riesce a proteggere, amministrare, distinguere, documentare e trasmettere con regole comprensibili. Governare un patrimonio significa evitare che ogni bene viva isolato dagli altri. Significa costruire una lettura unica tra impresa, famiglia, fiscalità, rischio e futuro.
Perché una scelta fiscalmente possibile non è sempre una scelta corretta?
Una scelta può essere formalmente possibile e, allo stesso tempo, non essere adatta al caso concreto. Questo vale soprattutto quando si parla di riorganizzazioni societarie, trasferimenti di beni, holding, società semplici, operazioni infragruppo, passaggi di quote o scelte finalizzate a ottenere un determinato effetto fiscale. La fiscalità non può essere letta da sola. Una scelta seria deve avere sostanza economica, coerenza con la struttura, ragioni organizzative, patrimoniali o familiari reali e documentabili. L’art. 10-bis dello Statuto dei diritti del contribuente disciplina l’abuso del diritto o elusione fiscale e richiama le operazioni prive di sostanza economica che, pur rispettando formalmente le norme fiscali, realizzano essenzialmente vantaggi fiscali indebiti. Questo non significa che l’imprenditore non possa scegliere tra soluzioni diverse. Significa che la scelta deve essere coerente, motivata e non costruita solo per inseguire un vantaggio fiscale. La domanda corretta non è: “si può fare?” La domanda corretta è: “perché si fa, quale funzione reale ha e come si sostiene se qualcuno la guarda nel merito?
Che cosa significa fare consulenza preventiva, invece di intervenire quando il problema è già aperto?
La consulenza preventiva serve a leggere rischi, beni, società, debiti, ruoli familiari e obiettivi prima che diventino un’emergenza. Intervenire dopo è diverso. Quando una banca ha già chiesto il rientro, quando un socio è già in conflitto, quando il debito fiscale è già pesante, quando una successione si è già aperta, quando l’impresa è già in crisi o quando i rapporti familiari sono già deteriorati, le opzioni disponibili possono ridursi. La consulenza preventiva, invece, consente di ragionare con più libertà. Permette di fare domande, ricostruire la struttura, verificare i punti deboli, valutare strumenti, distinguere i beni, chiarire i ruoli e prendere decisioni prima che siano gli eventi a imporle. Non è una garanzia di assenza di problemi. È un modo per non scoprire troppo tardi ciò che poteva essere visto prima. Il Codice della crisi d’impresa attribuisce rilievo alla tempestiva rilevazione della crisi e richiede misure e assetti idonei a intercettare per tempo situazioni di squilibrio. Questo principio, letto in chiave imprenditoriale, è molto chiaro: governare prima è diverso dal rincorrere dopo.
Qual è oggi il ruolo del commercialista nella vita dell’imprenditore?
Il commercialista non dovrebbe essere percepito solo come il professionista che prepara dichiarazioni, bilanci e adempimenti. Per un imprenditore, può diventare una figura di lettura e coordinamento: numeri, struttura societaria, fiscalità, rischio, flussi, debiti, patrimonio, continuità e rapporti con gli altri professionisti. Naturalmente ogni incarico dipende dalle competenze, dal mandato e dal caso concreto. Ma nelle imprese che crescono, il bisogno non è più soltanto “adempiere”. È capire. Capire se la società produce utile ma non cassa. Capire se i debiti sono sostenibili. Capire se la struttura è coerente. Capire se i beni sono collocati correttamente. Capire se le decisioni vengono documentate. Capire se la famiglia è esposta a rischi non misurati. Capire se l’impresa dispone di assetti adeguati. Il CNDCEC/FNC ha dedicato documenti agli assetti organizzativi, amministrativi e contabili, evidenziando il collegamento tra art. 2086 c.c., organizzazione dell’impresa e profili civilistici e aziendalistici della gestione. ( Per questo, nelle situazioni più delicate, il commercialista può essere molto più di un tecnico dell’adempimento. Può aiutare l’imprenditore a leggere la struttura prima di scegliere gli strumenti.
Quando conviene chiedere un parere o un interpello prima di una scelta fiscale rilevante?
Quando esiste un dubbio reale sull’applicazione di una norma tributaria a un caso concreto e personale, può essere opportuno valutare un confronto tecnico preventivo. L’interpello non è uno strumento da usare per ogni decisione ordinaria. Può però assumere rilievo quando l’imprenditore o la società stanno valutando operazioni particolari, riorganizzazioni, trasferimenti, assetti complessi o comportamenti fiscalmente rilevanti sui quali esistono obiettive condizioni di incertezza. L’Agenzia delle Entrate indica che l’interpello ordinario è previsto dall’art. 11 dello Statuto del contribuente; la stessa Agenzia descrive l’interpello come un’istanza che il contribuente rivolge prima di attuare un comportamento fiscalmente rilevante. Il punto non è chiedere conferma di qualunque scelta. Il punto è evitare che un’operazione importante venga realizzata senza aver prima valutato i profili di incertezza. La prudenza fiscale non rallenta l’impresa. La rende più leggibile.
Perché documentare le decisioni è importante anche nelle piccole imprese?
Molti imprenditori decidono rapidamente, spesso sulla base dell’esperienza. Questo è normale. Ma quando l’impresa cresce, alcune decisioni dovrebbero essere documentate: investimenti, finanziamenti, garanzie, operazioni tra società collegate, rapporti con soci, trasferimenti, scelte sulla liquidità, utilizzo di beni aziendali o familiari, interventi in presenza di tensioni finanziarie. Documentare non significa creare burocrazia inutile. Significa lasciare traccia del perché una decisione è stata presa, con quali dati, con quali obiettivi e con quali valutazioni. Questo è importante per la governance, per i rapporti tra soci, per il dialogo con banche e professionisti e, in alcuni casi, anche per valutare la condotta degli amministratori. L’art. 2086 c.c. prevede il dovere, per l’imprenditore che operi in forma societaria o collettiva, di istituire assetti organizzativi, amministrativi e contabili adeguati alla natura e alle dimensioni dell’impresa; il Codice della crisi richiama a sua volta la necessità di assetti e misure idonee alla tempestiva rilevazione dello stato di crisi. Una decisione non documentata può anche essere stata corretta. Ma sarà più difficile dimostrarne razionalità, contesto e coerenza.
Qual è la prima domanda da porsi prima di scegliere uno strumento come holding, società semplice, patto di famiglia o riorganizzazione societaria?
La prima domanda non è quale strumento usare. La prima domanda è: quale problema deve essere risolto? Una holding può avere senso in una struttura di partecipazioni da governare. Una società semplice può essere valutata per determinati beni o rapporti non commerciali. Un patto di famiglia può essere rilevante in un progetto di continuità imprenditoriale. Una riorganizzazione societaria può servire a rendere più ordinato un gruppo o separare funzioni diverse. Ma nessuno strumento funziona se viene scelto prima della diagnosi. Prima bisogna capire persone, beni, società, debiti, quote, immobili, familiari, obiettivi, rischi e tempi. Solo dopo si può valutare lo strumento. Il documento CNDCEC/FNC sul wealth planning sottolinea la complessità delle valutazioni legate alla pianificazione del patrimonio dell’imprenditore e della sua famiglia, anche con riferimento alla copertura dei rischi e al passaggio generazionale. La regola di metodo è semplice: prima la mappa; poi la diagnosi; solo alla fine lo strumento.